
El riesgo de inundación en la agricultura
Ignacio Machetti Bermejo
Presidente de Agroseguro
I. Introducción: el riesgo de inundación en España
Con carácter general, las inundaciones se producen en España por dos causas distintas:
- Lluvias torrenciales en muy corto espacio de tiempo. Son las denominadas depresiones aisladas en niveles altos de la atmósfera (DANA), más conocidas en nuestro país como “gotas frías”. Ocurren, sobre todo, en el litoral mediterráneo y en zonas del interior, y el riesgo es especialmente alto a finales del verano.
- Deshielo rápido de nieve acumulada en invierno, principalmente en el valle del Ebro.
Las inundaciones derivadas de cualquiera de estos dos fenómenos son potencialmente peligrosas pero, por la rapidez con que se producen y la intensidad que pueden alcanzar, los episodios de DANA son quizá más destructivos.
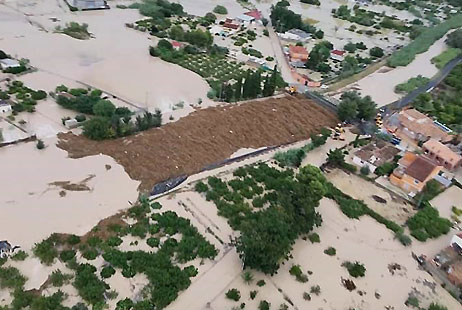
Los daños que provocan afectan tanto al ámbito rural como a áreas urbanas. En el campo los agricultores suelen asistir impotentes a las pérdidas de sus cosechas o de las infraestructuras de sus explotaciones, a la imposibilidad de entrar en las parcelas para realizar los tratamientos necesarios o a ver cómo proliferan enfermedades ligadas a la humedad y al desarrollo de los cultivos. Y ello ocurre tanto en las zonas próximas a las vegas de los ríos, como consecuencia de desbordamientos, como en otro tipo de áreas a resultas de lluvias torrenciales.
En consecuencia, nos enfrentamos a un riesgo recurrente en España, con zonas de alta probabilidad de ocurrencia y que provoca daños en el campo, ante los cuales los agricultores poco o nada pueden hacer. La alta recurrencia y el elevado potencial destructivo hacen que la iniciativa privada aseguradora individual difícilmente pueda ofrecer protección a un precio asequible. Por ello, el seguro agrario, como sistema que combina el interés público con la gestión privada, es la manera más solvente de afrontar este riesgo.
II. La inclusión y delimitación del riesgo en el sistema de seguros agrarios y su funcionamiento
a) La introducción del riesgo de inundación en el seguro agrario
Desde su nacimiento, el objeto básico de este sistema de seguros en España es la universalización de la protección del sector agrario ante las adversidades climáticas y otros fenómenos naturales no controlables. Consecuentemente con este objetivo, en nuestro modelo de seguros agrarios toda producción es asegurable y todo riesgo es susceptible de aseguramiento. No obstante, la inclusión de una producción o un riesgo como asegurable en los planes anuales de seguros agrarios está condicionada a la previa realización del correspondiente estudio de viabilidad técnico-financiero por parte de ENESA.
El riesgo de inundación, por su especial importancia, fue contemplado con el objetivo de que cualquier producción asegurada tuviera cubiertos los daños ocasionados, con independencia de la modalidad de seguro contratada y del ámbito geográfico. Se trataba de incluir una garantía básica que estuviera en todos los seguros y tuviera un coste razonable y asumible por el agricultor. Para ello, se realizó el correspondiente estudio de viabilidad inicial, en el que se tuvieron en cuenta series estadísticas desde 1969 hasta 1997, con datos meteorológicos, información sobre inundaciones, daños registrados a nivel municipal y afección que produce el riesgo sobre los diferentes cultivos.
Como es natural, para que la garantía de inundación resultara viable, se necesitaba proceder a una correcta tarificación que garantizara que la recaudación obtenida con las primas fuera suficiente para atender la siniestralidad que pudiera producirse. Era preciso medir muy bien el nivel de riesgo y proponer las primas base a aplicar. Con esta finalidad, y con el respaldo de la información analizada, se dividió la península en siete zonas a las que se les asignó un nivel de riesgo equivalente y una tarifa de referencia (tasas en tanto por ciento), según se recoge en el siguiente cuadro:
| Zona de riesgo | Tasa de referencia |
|---|---|
| I | 0,30 |
| II | 0,35 |
| III | 0,45 |
| IV | 0,55 |
| V | 0,70 |
| VI | 0,85 |
| VII | 1,00 |
Tabla 1. Tarifas de referencia en zonas de riesgo.
Fuente: Elaboración propia.
| Cultivo | Factor |
|---|---|
| Leguminosas grano | 0,40 |
| Cereales | 0,50 |
| Frutales | 0,80 |
| Olivar | 0,80 |
| Uva de vinificación | 0,80 |
| Cultivos forrajeros | 1,00 |
| Cultivos industriales | 1,20 |
| Cítricos | 1,40 |
| Uva de mesa | 1,40 |
| Hortalizas y flores | 1,50 |
Tabla 2. Factor para el cálculo de la tasa por cultivo prima.
Fuente: Elaboración propia.
Fruto de dicho estudio fue el Plan de Seguros Agrarios para 1998, aprobado por acuerdo del Consejo de Ministros de 28 de noviembre de 1997, que incluyó el riesgo de inundación-lluvia torrencial para todos los cultivos y en todas las líneas de seguro.
Por lo que se refiere a la delimitación del riesgo cubierto, esta se hizo por referencia a los daños producidos, que serían aquellos resultantes de las precipitaciones que provoquen el desbordamiento de ríos, rías, arroyos, ramblas, lagos y lagunas, que originen arrolladas, avenidas y riadas. Además, deben producir determinados efectos evidentes en la zona donde se ubique la parcela (arrastre de materiales, enlodado…). El siniestro debe dejar señales notorias de la inundación en la parcela y su entorno.
Una vez aceptada la ocurrencia del siniestro, se garantizan las pérdidas por asfixia radicular, enlodamiento, imposibilidad física de recolectar durante el siniestro o en los 10 días siguientes y plagas y enfermedades que se manifiesten en el siniestro o en los 10 días siguientes, debido a la imposibilidad física de realizar los tratamientos oportunos, siempre que esta sea consecuencia del siniestro.
En la actualidad, la cobertura de inundación-lluvia torrencial está presente en todos los seguros y garantiza las pérdidas, no solo de la producción, sino también de la plantación, por muerte del árbol o de los plantones. Además, si se ha elegido la cobertura correspondiente, también garantiza las pérdidas en las instalaciones (invernaderos, parrales, espalderas e instalaciones de riego).
En el siguiente cuadro se recogen las condiciones actuales de cobertura:
| MÓDULO 1 | MÓDULO 2 | MÓDULOS 3 y P | ||
|---|---|---|---|---|
| PRODUCCIÓN | Capital asegurado | 100% | 100% | 100% |
| Indemnización | Por explotación | Por explotación/parcela | Por parcela | |
| Franquicia | 20%-30% | 20% | 20% | |
| PLANTACIÓN | Capital asegurado | 100% | 100% | 100% |
| Indemnización | Por explotación | Por explotación/parcela | Por parcela | |
| Franquicia | 20%-30% | 20%-30% | 20% | |
| INSTALACIONES | Capital asegurado | 100% | 100% | 100% |
| Indemnización | Por parcela | Por parcela | Por parcela | |
| Franquicia | Sin franquicia | Sin franquicia | Sin franquicia | |
Tabla 3. Condiciones de cobertura del riesgo de inundación-lluvia torrencial.
Fuente: Elaboración propia.
b) La experiencia en el funcionamiento de la cobertura

Figura 1. Indemnizaciones por inundación en Zaragoza y Navarra.
Fuente: Elaboración propia.
III. El caso de la DANA de septiembre de 2019
a) Descripción
- Lluvias torrenciales de extraordinaria importancia.
- Desbordamiento de ríos, ramblas y arroyos.
- Gran extensión de la zona afectada.
- Duración de varios días.
- Tormentas con pedrisco.
La combinación de todos estos factores, junto con la orografía propia de las zonas más afectadas, con montañas muy cerca del mar que frenan las nubes, ha provocado que se hayan registrado grandes destrozos, tanto en el campo (producciones e instalaciones) como en áreas urbanas e, incluso, la pérdida de vidas humanas.
En el siguiente plano, que representa el porcentaje de precipitación acumulada en la península entre los días 9 y 15 de septiembre de 2019 (siendo el 100% la precipitación media del período 1981-2010), puede apreciarse la extraordinaria extensión que alcanzó este evento:
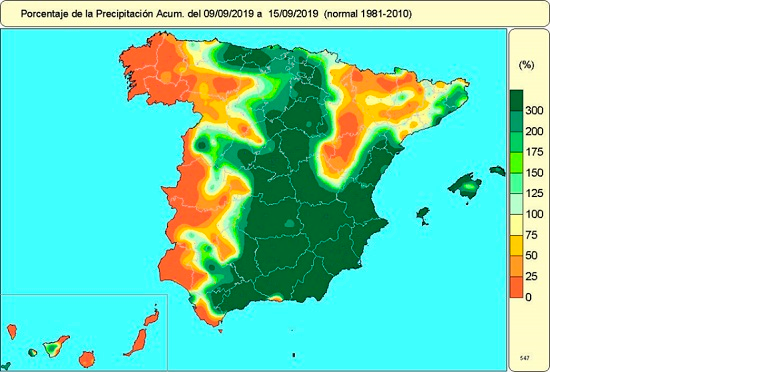
Figura 2. Porcentaje de la precipitación acumulada.
Fuente: AEMET.
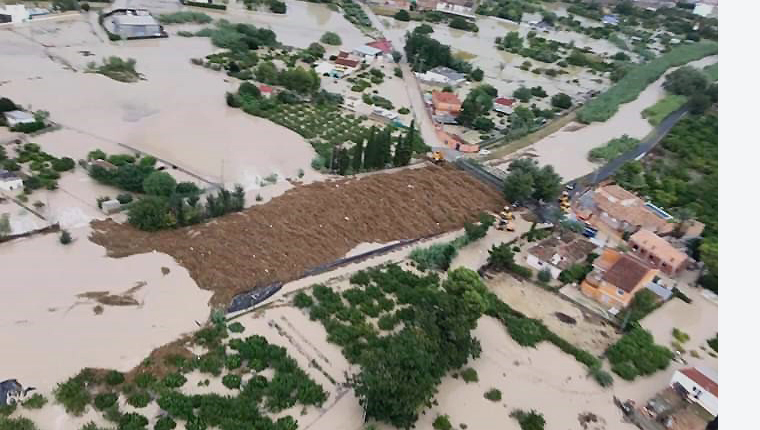
Fotografía 1. Inundación en la Vega Baja del Segura.
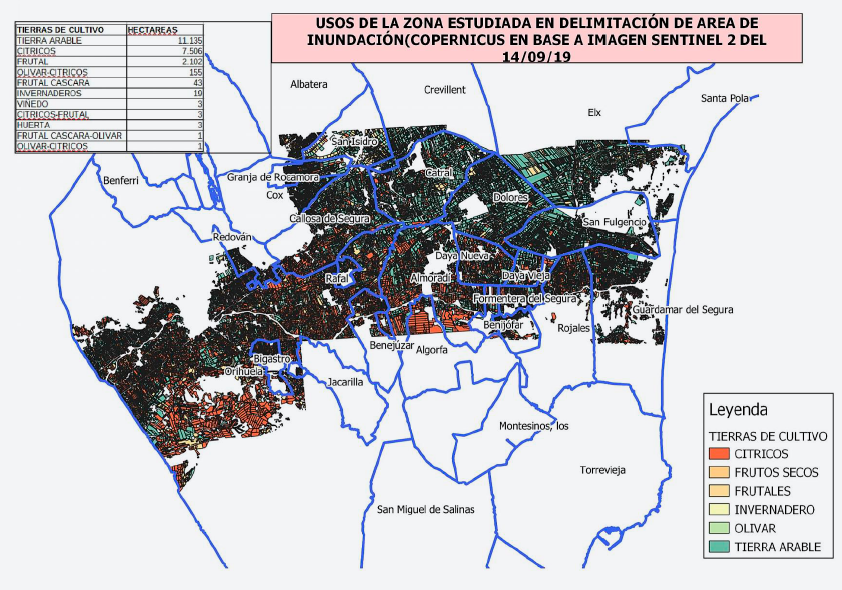
Figura 3. Delimitación de las áreas de inundación. Vega Baja del Segura.
Fuente: Consellería de Agricultura.
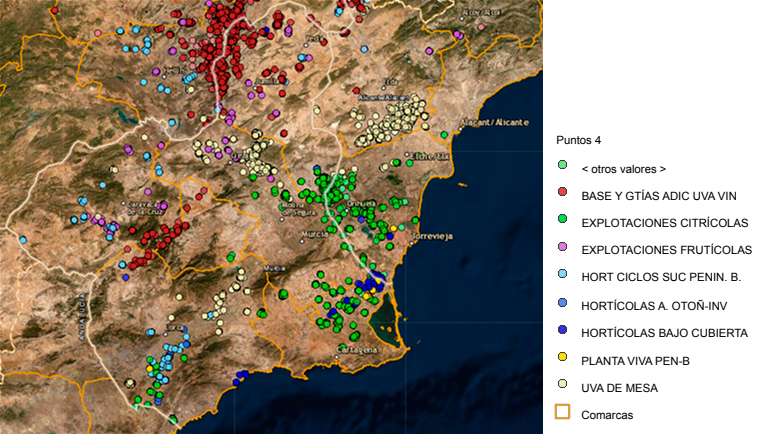
Figura 4. Localización de los siniestros recibidos.
Fuente: Elaboración propia.
b) Daños en producciones, plantaciones e instalaciones agrícolas
Daños directos en producción y en plantación
Como daños directos, en las zonas donde el agua se ha acumulado en gran cantidad y durante un periodo de tiempo prolongado, los principales síntomas en cítricos y granado han sido enlodamientos, desecación y posterior defoliación del arbolado, además de la caída de los frutos que han permanecido en contacto con el agua.
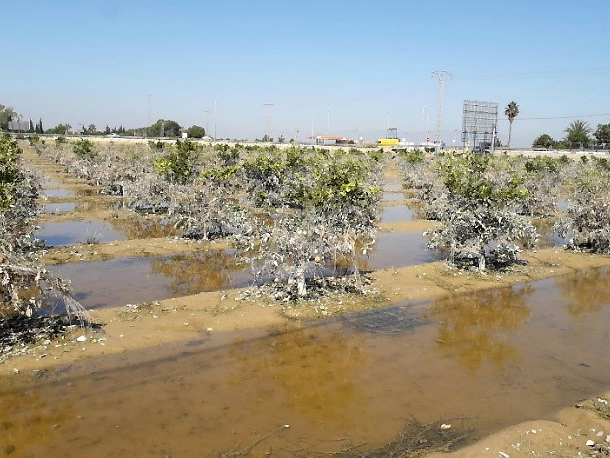
Fotografía 2. Plantación de cítricos con defoliación del 90% del arbolado.
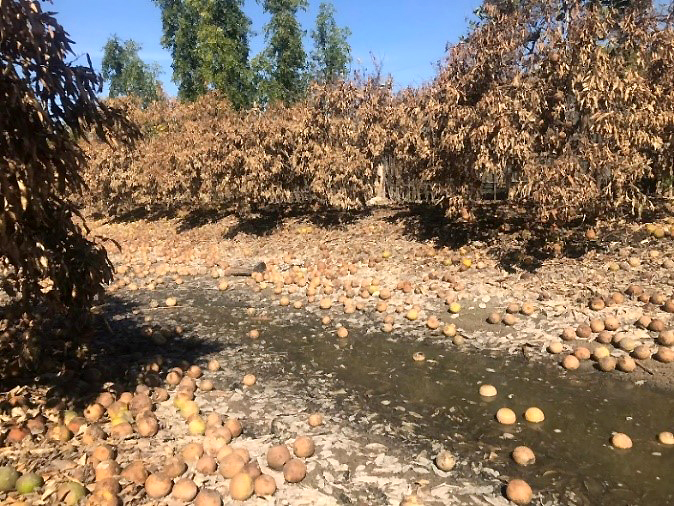
Fotografía 3. Caída acusada de frutos y desecación del arbolado.
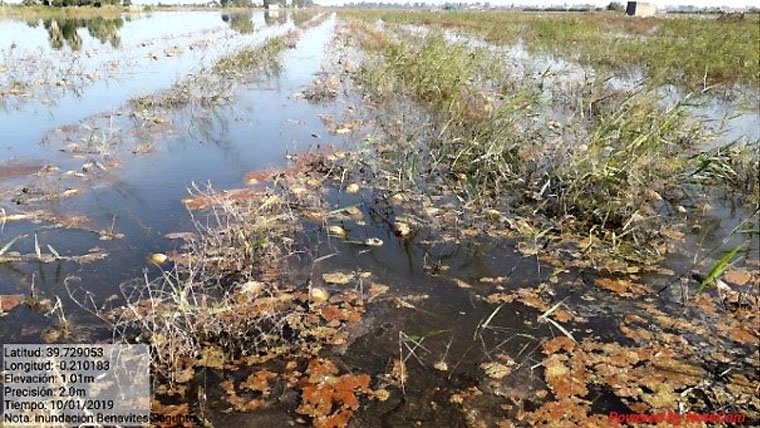
Fotografía 4. Melonar inundado.
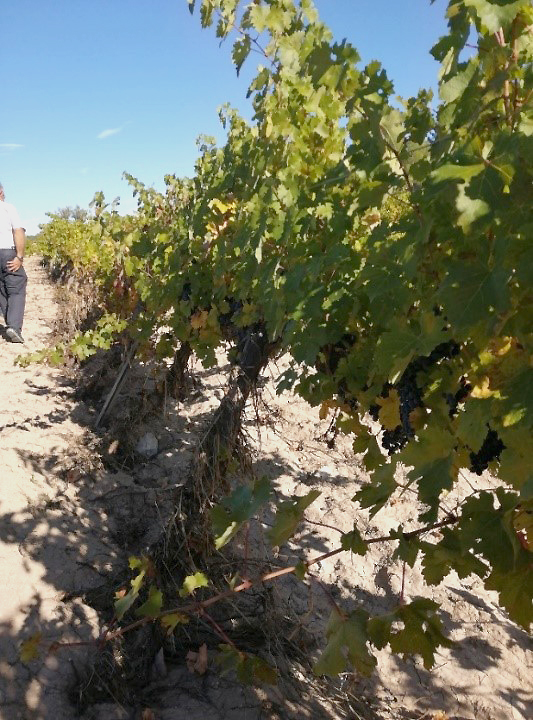
Fotografía 5. Parral en espaldera doblado.
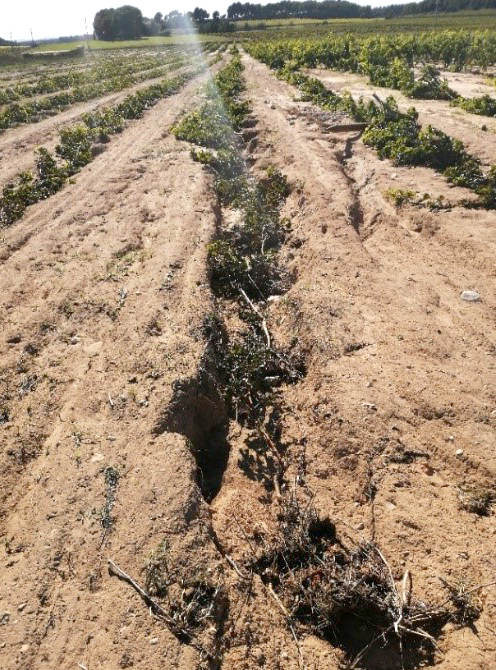
Fotografía 6. Plantación en espaldera abatida por la fuerza del agua, descalzando el terreno con presencia de raíces desnudas.
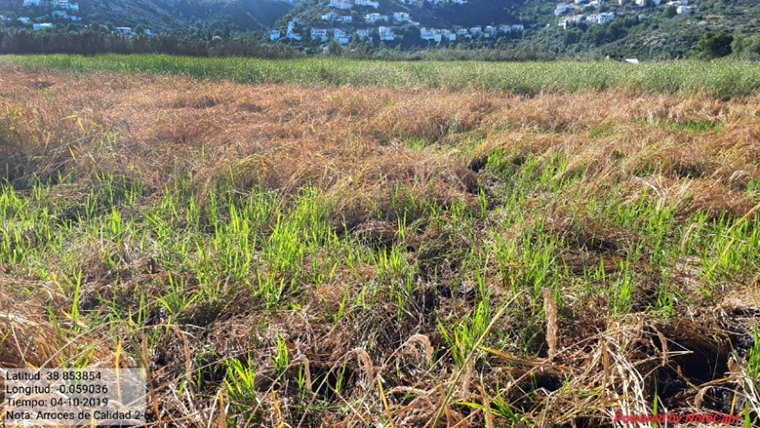
Fotografía 7. Plantación de arroz germinada (variedad Bomba).
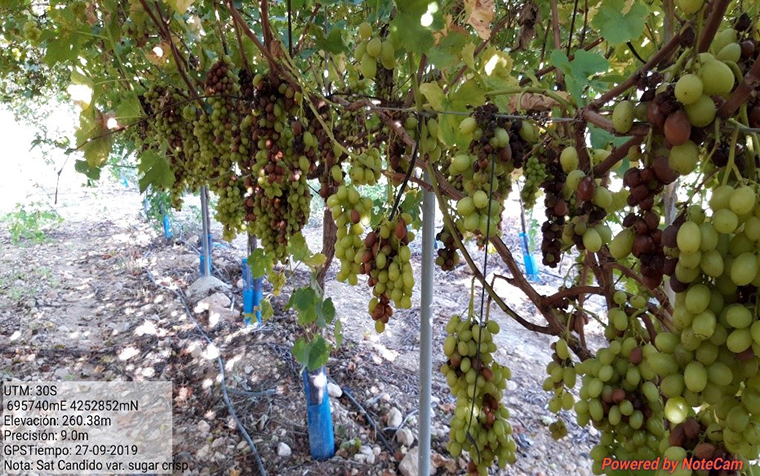
Fotografía 8. Daños importantes en uva de mesa (variedad Sugar Crisp).
Además de los daños directos, en las explotaciones se producen otros daños, que podemos denominar indirectos, que también están contemplados. Destacan la imposibilidad de realizar la recolección en el tiempo adecuado o la imposibilidad de realizar los tratamientos necesarios para el desarrollo del cultivo.
Daños en las instalaciones de las explotaciones
En las explotaciones agrícolas se han producido caídas de vallas y muretes, arrastre y desaparición de la capa arable, desprendimientos y arrastre de tierras y acumulación en la parcela de todo tipo de materiales que han sido arrastrados.
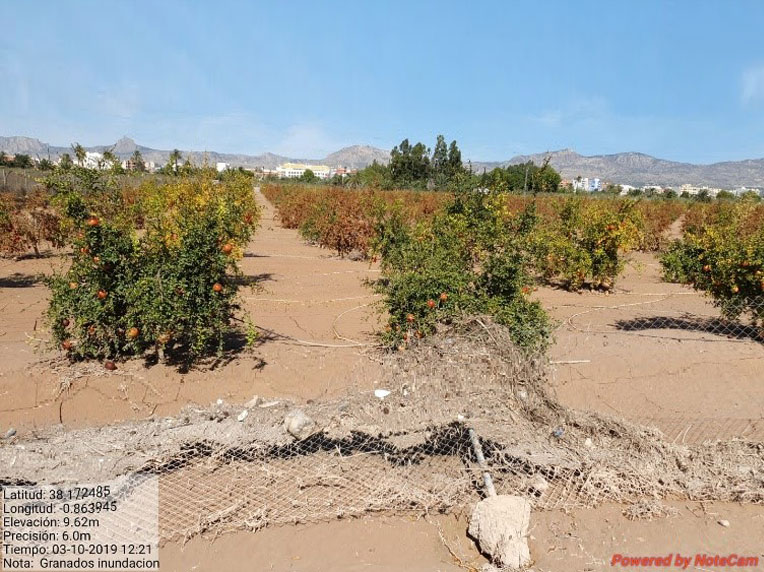
Fotografía 9. Caída de valla.
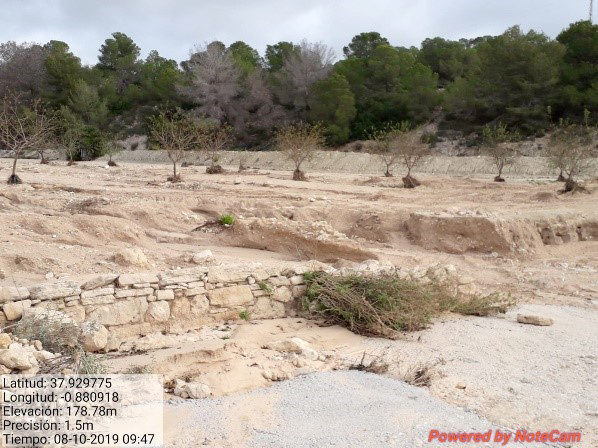
Fotografía 10. Arrastre de tierras y pérdida de suelo.
c) Gestión del siniestro
| Cultivo | Superficie siniestrada (ha) |
|---|---|
| Cítricos | 9.670 |
| Uva vinificación | 9.120 |
| Hortalizas | 6.368 |
| Olivar | 3.114 |
| Herbáceos | 2.704 |
| Uva de mesa | 2.444 |
| Frutos secos | 1.922 |
| Resto cultivos | 2.527 |
| TOTAL | 37.869 |
Tabla 4. Superficie siniestrada por cultivo.
Datos a 2.10.2019, elaboración propia.
Según se reciben las declaraciones de siniestro se van realizando los encargos a los profesionales libres que, en un número suficiente, van realizando las labores de tasación. Con carácter general, se realiza la tasación definitiva de aquellas producciones en las que es inminente la recolección o el daño alcanza tal nivel que impide la continuidad del cultivo. En otros cultivos, como los cítricos, se realiza inspección inmediata donde se constata la existencia del siniestro, se cuantifican las pérdidas (daño en cantidad) como consecuencia del siniestro y se pospone la realización de la tasación definitiva a las cercanías de la recolección, momento en el que se concretará el daño que finalmente tienen las parcelas.
Es importante resaltar que las tasaciones se llevan a cabo, en el seguro agrario, de acuerdo con normas de peritación regladas y conocidas por todos los agentes que intervienen en el seguro, lo que dota de seguridad jurídica a las partes que intervienen en el contrato de seguro.
El uso intensivo de la tecnología que ha llevado a cabo Agroseguro, tanto en la recepción de siniestros como en la gestión de los encargos, y la utilización por parte de los peritos de herramientas informáticas, como los dispositivos Tablet, facilita enormemente el manejo de la información de los resultados de las tasaciones casi en tiempo real, lo que está permitiendo que se puedan realizar los pagos de las indemnizaciones en un plazo no superior a 30 días desde que se realiza la tasación definitiva.
La cuantificación de los daños evolutivos de un siniestro de estas características se va precisando a lo largo de las semanas siguientes. En el caso de la DANA de septiembre de 2019 la estimación, a mediados de octubre, de situaba en el entorno de los 84 millones de euros.
Se trata, pues, de un siniestro de magnitud excepcional y de carácter puntual, pero que viene a añadirse al conjunto de reclamaciones de un año caracterizado, entre otras cosas, por una destacable falta de precipitaciones y, con todo, un trimestre por delante en el que las producciones sometidas a riesgo son relevantes. Tras dos años consecutivos, que se colocan entre los más severos de la serie histórica del seguro agrario, es más que probable que, una vez más, y especialmente, a la vista de la intensidad de esta DANA, deba activarse la protección de reaseguro del Consorcio de Compensación de Seguros, garante financiero último del sistema. Frente al carácter potencialmente catastrófico de los riesgos que afectan a la actividad agropecuaria y, por tanto, la altísima volatilidad de los resultados, este mecanismo reasegurador es el que proporciona estabilidad a largo plazo al seguro agrario.
IV. CONCLUSIONES
De cuanto antecede, se pueden extraer, principalmente, las siguientes conclusiones de carácter general:
- El riesgo de inundaciones a consecuencia de lluvias torrenciales está muy presente en nuestro país y, por la importancia de los daños que causa, su inclusión en el sistema de seguros agrarios es imprescindible para el agricultor. Tras los oportunos estudios, este riesgo se introdujo en el seguro agrario por primera vez en el Plan para 1998 y hoy es una garantía básica en todas las líneas de seguro agrícola contempladas en el sistema.
- El riesgo está calibrado técnicamente de forma adecuada; por ello tiene asignada una prima razonable y asequible para el productor.
- La cobertura funciona satisfactoriamente, dando respuestas a las pérdidas de los agricultores y manteniendo un equilibrio entre primas e indemnización.
- Esta gota fría ha dado lugar a un siniestro de extraordinaria magnitud y ha supuesto un desafío para el sistema, que ha respondido con elasticidad, manteniendo la viabilidad de la cobertura.
- Además de a la inundación-lluvia torrencial, los siniestros como consecuencia del paso de esta depresión atmosférica se han debido a los pedriscos y a las lluvias persistentes. No solo han causado daños en producción, sino también en plantación y plantones, así como, además, en las instalaciones de las explotaciones agrícolas, principalmente invernaderos y parrales.
- Los daños en agricultura son muy elevados, especialmente en las provincias de Murcia y Alicante. Los cultivos más dañados son cítricos, hortalizas y uvas, tanto de vinificación como de mesa.
- La eficaz gestión del siniestro ha sido posible gracias a la colaboración entre todos los agentes implicados en el seguro. Las tasaciones se desarrollan al ritmo que marca la recolección de los principales cultivos y los pagos se producen en espacios mínimos de tiempo.
- Los daños son de distinta naturaleza, desde los que afectan a la producción y al propio cultivo, que son tanto directos –aquellos que se causan sobre las propias producciones y plantaciones– como indirectos –referidos a la imposibilidad de realizar la recolección o a la necesidad de retrasarla o a la imposibilidad de aplicar tratamientos–, hasta los que se ocasionan en los elementos estructurales afectos a las parcelas que componen la explotación.
En el campo los agricultores suelen asistir impotentes a las pérdidas de sus cosechas o de las infraestructuras de sus explotaciones, a la imposibilidad de entrar en las parcelas para realizar los tratamientos necesarios o a ver cómo proliferan enfermedades ligadas a la humedad y al desarrollo de los cultivos. Y ello ocurre tanto en las zonas próximas a las vegas de los ríos, como consecuencia de desbordamientos, como en otro tipo de áreas a resultas de lluvias torrenciales.