
El riesgo volcánico en Francia: la respuesta del seguro
Pierre Tinard
Jefe de Modelización Catastrófica
CCR Re
La gran erupción del volcán de Cumbre Vieja en Canarias, que continúa después de muchas semanas en el momento de escribir estas líneas, nos hace tomar conciencia de que un riesgo que puede parecer difuso y de baja frecuencia puede producir un grave impacto sobre el sector asegurador, destruyendo centenares o miles de bienes, interrumpiendo las comunicaciones y redes de distribución y causando problemas a la actividad económica local durante muchos meses. Un suceso así se podría producir en territorio francés, que cuenta con volcanes que están entre los más activos del planeta y que han provocado en el pasado grandes catástrofes. Como España, Francia se ha dotado de una herramienta aseguradora que permite dar una respuesta eficaz a la indemnización específica de las catástrofes naturales.
El régimen de indemnización de las catástrofes naturales y el papel de la CCR
Este régimen asegurador se manifiesta en la práctica en forma de asociación público-privada, puesto que dentro de este marco legal, la Caisse Centrale de Réassurance (Caja Central de Reaseguros, CCR en adelante) está habilitada para proporcionar a los asegurados que lo soliciten una cobertura ilimitada de reaseguro, que se beneficia de la garantía del Estado francés para los riesgos de catástrofes naturales en Francia. El aspecto público de esta asociación lo proporciona la CCR en su calidad de reaseguradora pública, creada en 1946, propiedad al 100 % del Estado francés.
Nótese que el campo de acción de la CCR se extiende más allá de esta cobertura aseguradora, puesto que, a través de su actividad, la CCR: (i) facilita el equilibrio financiero del régimen de indemnización de las catástrofes naturales, (ii) participa en la evaluación financiera de las consecuencias de las catástrofes naturales, recopilando datos de daños asegurados y elaborando sus propias herramientas para la modelización y (iii) contribuye a la prevención de los riesgos naturales, aportando a las partes interesadas del sector una base de conocimiento y de indicadores clave.
Funcionamiento del régimen Cat Nat
Principios generales
El asegurado será indemnizado por los daños causados por una catástrofe natural cuando las autoridades municipales hayan solicitado el reconocimiento del estado de catástrofe natural ante el Estado francés, que evalúa las solicitudes contrastándolas con informes científicos detallados que demuestren, o no, la intensidad anormal del fenómeno natural (Figura 1). Según este procedimiento, los eventos frecuentes con baja intensidad son descartados y no se tienen en cuenta más que los eventos de mayor impacto. El Estado emite a continuación un decreto interministerial de reconocimiento del estado de catástrofe natural que precisa la naturaleza del evento y sus extensiones geográfica y temporal.

Figura 1. Funcionamiento del régimen de indemnización de las catástrofes naturales en Francia.
Fuente: CCR, 2021.
Financiación del régimen
En 2020, el volumen de primas recaudadas bajo el régimen Cat Nat ascendió a 1.720 millones de euros acumulados en los ramos de automóviles y daños en los bienes. Los riesgos profesionales (comercios, industrias, agrarios) representaron alrededor de 690 millones de euros, los riesgos de particulares (viviendas) alrededor de 910 millones de euros y los automóviles unos 110 millones de euros.
Se estima, por tanto, que un profesional está cubierto por el régimen de Cat Nat por una prima específica de alrededor de 100 € anuales, un particular por entre 25 y 30 € de media y un vehículo por menos de 10 €.
Los límites de la indemnización
- los daños materiales directos sobre los edificios, contenido y continente, incluido el valor a nuevo si está previsto en el contrato,
- los gastos de demolición y desescombro de los bienes asegurados siniestrados,
- los daños imputables a la humedad o a la condensación derivados del estancamiento del agua en los locales,
- los gastos de bombeo, de limpieza y de desinfección de los locales siniestrados y cualesquiera medidas de rescate,
- el coste de los estudios geotécnicos necesarios para la recuperación de los bienes cubiertos,
- los vehículos asegurados de daños propios (la cobertura de la responsabilidad civil obligatoria no cubre este tipo de siniestros).
- 380 € para bienes residenciales y vehículos automóviles,
- el 10 % de los daños, con un mínimo de 1.140 €, para los bienes de uso profesional,
- 3 días laborables, con un mínimo de 1.140 €, para la pérdida de beneficios.
Siniestralidad Cat Nat y eventos extremos

Figura 2. Siniestralidad Cat Nat, daños en los bienes de 1982 a 2020.
Fuente: CCR, 2021.
La CCR estima además que, aparte de los siniestros observados, hay otros eventos extremos probables, tales como una inundación que afectara a París y a su región, con daños que podrían oscilar entre 16.000 y 28.000 millones de euros, o un terremoto en las proximidades de Niza, al sur de Francia, que podría suponer un coste de entre 9.000 y 13.000 millones de euros.
La erupción volcánica y el régimen francés de Cat Nat
Desde la puesta en marcha del régimen Cat Nat en 1982, y pese a que el territorio francés, especialmente el de Ultramar, está expuesto a este peligro, solo hay un evento objeto de una declaración de estado de catástrofe natural: la erupción de abril de 2007 en La Reunión, que no tuvo más que un coste marginal para el sector asegurador puesto que se trató de coladas de lava que afectaron a muy pocos bienes asegurados. El coste económico global, aunque no se evaluó oficialmente, fue a todas luces mínimo, pese a que un eje principal de circulación se mantuvo cortado durante dos meses y que se prohibió el acceso a zonas turísticas y de pesca mientras las coladas de lava alcanzaban el océano.
En todo caso, la multiplicidad de los peligros naturales relacionados con una erupción volcánica hace que no sea despreciable la probabilidad de que en algún momento el territorio francés se vea afectado por un fenómeno similar o incluso superior al de la erupción de Cumbre Vieja en Canarias.
La exposición del territorio francés
Otro tipo de vulcanismo se debe a la existencia de «puntos calientes», situados más lejos de los límites de las placas; lugares donde tiene lugar una alimentación permanente de magma, como en La Reunión para Francia o en las Islas Canarias para España. En estos lugares el vulcanismo es efusivo: fuentes y coladas de lava. Las erupciones son a veces frecuentes (173 erupciones en 350 años en La Reunión), pero su impacto es generalmente limitado.
En la Francia metropolitana se encuentran cerca de un centenar de edificios volcánicos extintos, particularmente en el área comprendida desde el Macizo Central hasta Cataluña. Aunque extintos, los volcanes de la Cadena de los Puys, en Auvernia, se mantuvieron activos hasta hace solamente 7.000 años.
Los peligros inducidos por las erupciones volcánicas
Coladas de lava
Las coladas de lava (Figura 3) se extienden por los flancos de los volcanes a partir de cráteres o de fisuras eruptivas como sucede actualmente en la isla de La Palma. El peligro, dentro de la escala de los riesgos volcánicos, es bajo para la población, que generalmente dispone de tiempo para huir, aunque el potencial destructivo es importante por el hecho del sepultamiento de las infraestructuras y la destrucción relacionada con el avance de la lava, sin olvidar los incendios consecuenciales.
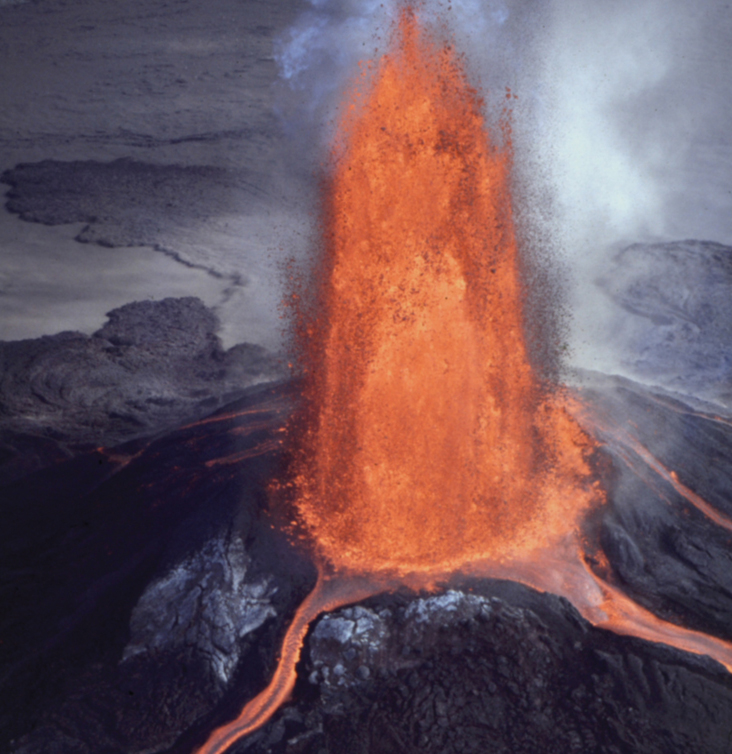
Figura 3. Fuente de lava (de aproximadamente 200 m de altura) y colada de lava en el volcán Pu’u 'O’o, Hawái, 1984.
Fuente : USGS.
Los desplomes (Figura 4) están asociados a la formación de una caldera resultante del hundimiento de toda la cámara magmática de un volcán. Los desplomes de flancos están por lo general relacionados con intrusiones de magma dentro del edificio volcánico, con la alteración avanzada de las rocas o con su caída desencadenada por un gran terremoto. El impacto de este tipo de fenómeno es función de su velocidad y del volumen de material movilizado. Los principales peligros para las infraestructuras son la destrucción por sepultamiento e impacto, la modificación de la topografía, la creación de barreras en los cursos de agua que pueden producir inundaciones importantes por su ruptura y la generación de tsunamis.
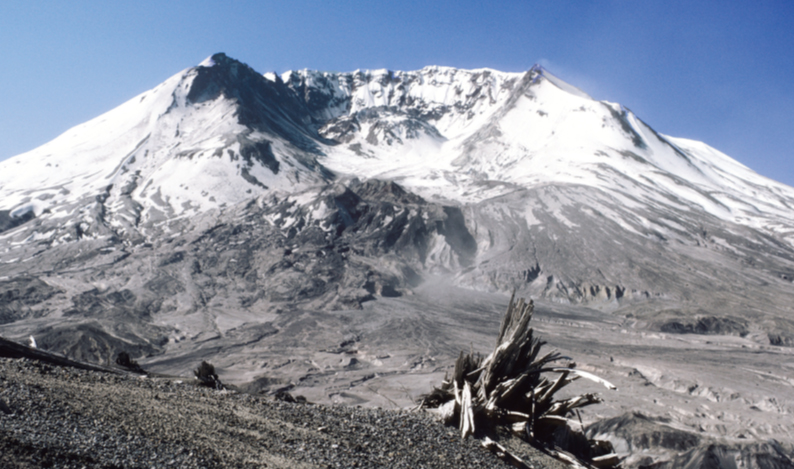
Figura 4. Desplome de una parte del volcán Santa Helena (EE.UU.) tras la erupción de 1980.
Fuente: USGS.
Las nubes ardientes, o flujos piroclásticos (Figura 5) son fragmentos de lava y de rocas en movimiento dentro de una nube de gas muy caliente (de 200 °C a 1.000 °C) que se desplazan a gran velocidad (hasta a 700 km/h). Se forman a menudo por el colapso sobre sí mismo de un penacho de cenizas demasiado denso o por el derrumbamiento de un domo lávico. Sin ningún género de dudas es el peligro volcánico más destructor: ciudades enteras pueden ser destruidas en pocos minutos, como ocurrió en Pompeya en el año 79.
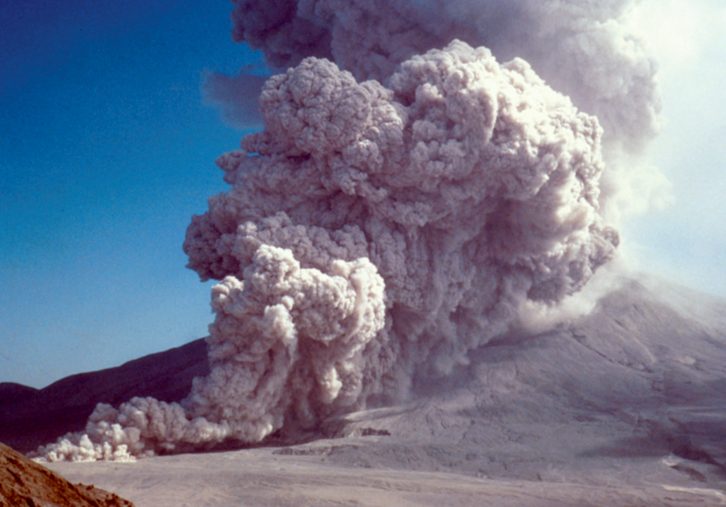
Figura 5. Desestabilización del penacho de cenizas y partida del flujo piroclástico en el volcán Santa Helena (EE.UU.), en 1980.
Fuente: USGS.
El principal gas volcánico es el vapor de agua, acompañado de numerosos gases ácidos y en ocasiones letales que contribuyen a la formación de lluvia ácida que produce daños en edificios, cultivos, pastos y reservas de agua potable. En 1986, en el lago Nyos (Camerún) una bolsa de aproximadamente 1 km3 de CO2 almacenada en el fondo del lago se liberó repentinamente, matando en pocos minutos a cerca de 2.000 personas.
Lahares
Los lahares son coladas de barro formadas por cenizas, bloques y otros materiales movilizados por el agua que pueden proceder de un lago de cráter, de un río, de la fusión repentina de nieve y hielo o simplemente, del agua de lluvia. Los depósitos volcánicos no consolidados se pueden movilizar varios años después de haber sido depositados. Las corrientes son devastadoras, como fue el caso en 1985 de la ciudad de Armero (Colombia), situada a 45 km del volcán Nevado del Ruiz, donde cerca de 23.000 personas perdieron la vida.
Las erupciones explosivas proyectan penachos de cenizas que pueden alcanzar hasta 40 km de altura (Figura 6). Las cenizas son fragmentos de lava y/o de rocas, de tamaños y formas variables, generalmente muy abrasivos. Para la población, su inhalación es fuente de problemas respiratorios. Para las infraestructuras, es importante el riesgo de hundimiento de los tejados como consecuencia de la acumulación de cenizas a veces húmedas. Las cenizas afectan también a todos los sistemas mecánicos susceptibles de absorberlos, como sucede con los vehículos terrestres o aéreos. Este fue el caso de la erupción de 2010 del Eyjafjöll en Islandia, que obligó a que 28 países europeos cerrasen todo o parte de sus espacios aéreos, con unos daños económicos estimados por la Comisión Europea de entre 1.500 y 2.500 millones de euros.
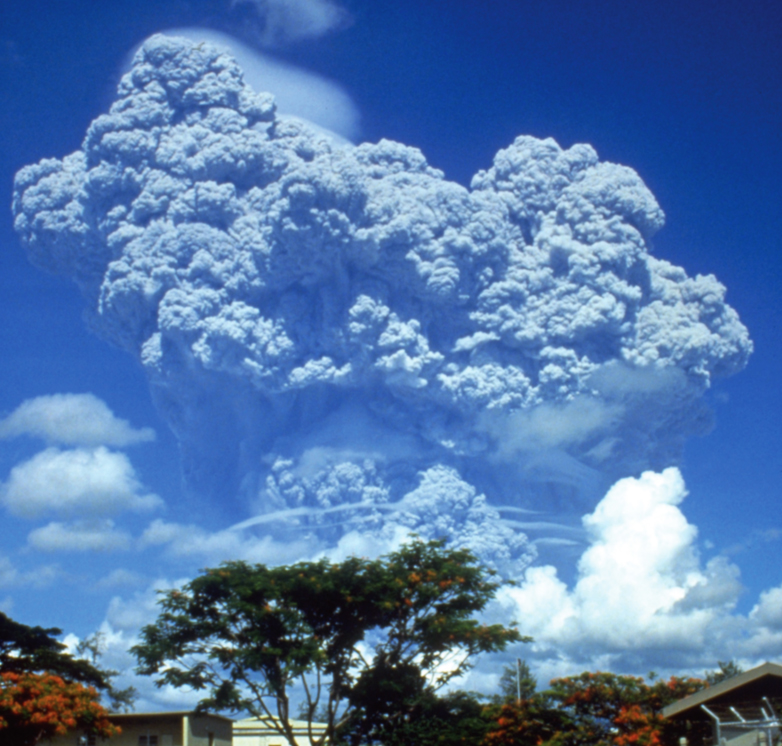
Figura 6. Penacho de cenizas correspondiente a la erupción del Pinatubo (Filipinas) en junio de 1991.
Fuente: USGS.
Los terremotos de origen volcánico se limitan normalmente a las zonas activas y son de magnitud débil (M<4). Un caso reciente, detallado a continuación, que afectó a Francia, vino en todo caso a modificar la percepción de este peligro inducido por la actividad volcánica.
Los tsunamis de origen volcánico se forman generalmente por lahares importantes, nubes ardientes o deslizamientos de flanco que entran en el mar. Estos tsunamis locales son más difíciles de vigilar y seguir que los tsunamis desencadenados por terremotos importantes.
Para terminar, citamos a las explosiones volcánicas, que corresponden a la propagación de las ondas de presión posteriores a un estallido. Representan un riesgo importante para las infraestructuras, los edificios y la población. Estas explosiones son similares a las observadas en accidentes tecnológicos o atentados terroristas, sin embargo las dimensiones de los volcanes ayudan a que sus efectos se puedan observar a varios centenares de kilómetros. Por ejemplo, tras la erupción del Tambora de 1815 en Indonesia, se reportaron daños hasta a 400 km de distancia.
Un evento que marcó a Francia: la erupción del monte Pelée de 1902 en Martinica
La nube ardiente alcanzó la ciudad de Saint-Pierre con una velocidad estimada de 180 km/h y una temperatura del orden de 300 °C. Fue precedida por una onda de presión que se desplazó a casi 450 km/h.
Además de los millares de víctimas, las consecuencias socioeconómicas de esta erupción fueron muy importantes: millares de personas desplazadas y terrenos abandonados, puesto que se convirtieron en impracticables e incultivables durante décadas. En definitiva, la ciudad de Saint-Pierre, capital del departamento de Martinica y pulmón económico de las Antillas francesas, hubo de ser abandonada en beneficio de la ciudad de Fort-de-France, situada fuera de la zona más peligrosa del volcán.
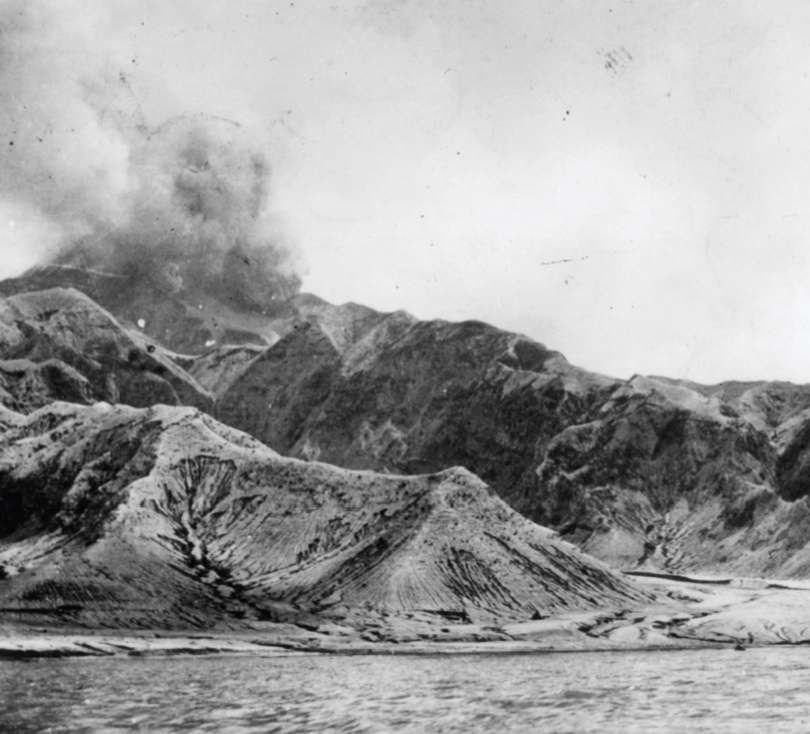
Figura 7. El monte Pelée (Martinica), después de la erupción de 1902. Las nubes ardientes alcanzaron el mar y la ciudad de Saint-Pierre en pocos minutos.
¿Qué consecuencias tendría en nuestros días un evento tipo 1902 en las Antillas?
Por suerte, el periodo de retorno de un suceso de este tipo se establece en varios siglos para los volcanes de este tipo. El monte Pelée, en todo caso, muestra signos de una actividad volcánica nueva desde 2020, diferente de la observada en las décadas anteriores. Una erupción importante podrá, sin embargo, preverse con semanas o meses de antelación, teniendo en cuenta el régimen eruptivo de este volcán, bien diferente a Cumbre Vieja en Canarias.
Se puede plantear el tema de la anticipación de una erupción y de la asunción, por un actor a determinar, de los costes que podrían estar relacionados, por ejemplo, con la evacuación preventiva de la población, puesto que el régimen de indemnización de las catástrofes naturales en Francia solo está concebido para responder a la siniestralidad constatada materialmente.
Esta situación puede parecer incongruente y, sin embargo, se produjo en Guadalupe en 1976 tras una reactivación de la actividad, que al final causó muy pocos daños pese a la veintena de explosiones y los numerosos derrumbes que se produjeron. En el peor momento de la crisis eruptiva, una evacuación al principio espontánea de la población vecina, en julio de 1976, de cerca de 25.000 personas, fue sucedida por otra provocada por las autoridades de casi 75.000 personas, durante un periodo de 5 meses y casi en la mitad de la isla.
Mayotte: el nacimiento de un nuevo volcán submarino
Desde mayo de 2018, la isla de Mayotte ha estado sometida a un intenso periodo de sismicidad, con más de 1.500 terremotos de magnitud superior a 3,5, sentidos por la población. El 15 de mayo de 2018 se registró un terremoto claramente más fuerte, de magnitud 5,8, y provocó daños considerables en la isla. El conjunto de la secuencia sísmica producida desde 2018 fue además objeto de una declaración de estado de catástrofe natural que dio derecho a indemnización según lo especifica el régimen asegurador.
De forma paralela a esta actividad sísmica poco habitual, los GPS de alta precisión instalados en la isla evidenciaron en ese momento un desplazamiento de la isla hacia el este de aproximadamente 25 cm y un hundimiento de 10 a 20 cm.
Toda esta actividad sísmica y estos movimientos en la totalidad de la isla están relacionados con la aparición de un volcán sobre la plataforma oceánica a unos 50 km al este de Mayotte. Se trata de un evento excepcional desde el punto de vista científico, extremadamente raro, y puede que documentado por primera vez por los métodos modernos de observación. Aunque reposa sobre el fondo marino, en este momento el volcán submarino mide más de 800 m de altura y la continuación de su construcción durante los próximos años, décadas o siglos, provocará incidencias puntuales en la isla de Mayotte, produciendo daños en algunas ocasiones.
Conclusión
Aunque sean poco frecuentes, las erupciones volcánicas y sus consecuencias sobre la población, los edificios, las infraestructuras y el tejido socioeconómico de los territorios afectados pueden suponer eventos de importancia para el sector asegurador, afectando simultáneamente a varios ramos: seguros personales, daños en los bienes, automóviles, seguros marítimos, de aviación, etc., como pocas catástrofes naturales pueden producir.
Hasta hoy, pocas erupciones de grandes dimensiones han afectado a territorios con un mercado asegurador maduro, acostumbrado a gestionar cada año siniestros de varios miles de millones de euros producidos por huracanes o terremotos en todo el mundo. El ejemplo reciente de la erupción de Cumbre Vieja en Canarias o las erupciones históricas en los territorios franceses nos deben recordar, en todo caso, que el riesgo existe, que hay que cuantificarlo e integrarlo en la evaluación de nuestra exposición con el fin de garantizar la continuidad de los regímenes específicos para la indemnización de las catástrofes naturales, como en Francia, donde la CCR juega un papel central, o en España, articulado en torno al Consorcio de Compensación de Seguros.
En todo caso, la multiplicidad de los peligros naturales relacionados con una erupción volcánica hace que no sea despreciable la probabilidad de que en algún momento el territorio francés se vea afectado por un fenómeno similar o incluso superior al de la erupción de Cumbre Vieja en Canarias.